Заместитель председателя правления, глава корпоративно-инвестиционного бизнеса ДОМ.РФ Банка — о трендах на рынке корпоративного финансирования
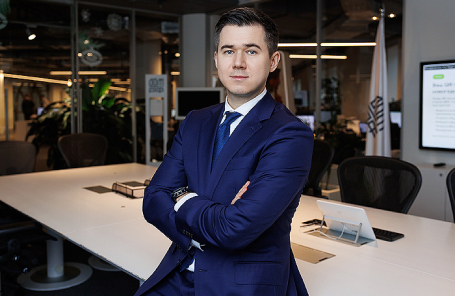
Заместитель председателя правления, глава корпоративно-инвестиционного бизнеса ДОМ.РФ Банка Александр Аксаков. Фото: ДОМ.РФ Банк
На какую поддержку в кредитовании могут рассчитывать компании из приоритетных отраслей? Что делать бизнесу, который не попадает ни в какие льготные программы? И что будет определять погоду на рынке корпоративного кредитования в ближайшее время? На эти и другие вопросы ответил заместитель председателя правления, глава корпоративно-инвестиционного бизнеса ДОМ.РФ Банка Александр Аксаков.
«ДОМ.РФ» — это институт развития, в состав которого входит банк. В прошлом году в банке было запущено новое направление — корпоративно-инвестиционный бизнес, который вы возглавляете. Взгляд изнутри: какова сейчас ситуация с кредитами для бизнеса? Несмотря на высокие ставки в экономике, компании все равно берут взаймы. Возникает вопрос: почему?
Александр Аксаков: Действительно, за последние 12 месяцев портфель корпоративных кредитов в банковской системе вырос на 13,2%, до суммы свыше 105 трлн рублей. Во многом он связан с тем, что компании продолжают работать, им нужны оборотные средства. Но также у ряда крупных компаний, в том числе государственных, есть инвестиционные стратегии и обязательства, которые они должны поддерживать для того, чтобы бизнес развивался. Эта картина будет сохраняться, при этом есть ряд факторов, которые будут влиять на темпы кредитования. Это в том числе кредитная нагрузка компании. Банки будут достаточно аккуратно смотреть на кредитование, на увеличение лимитов для таких заемщиков. Во-вторых, это ужесточение регулирования. Центральный банк ввел макронадбавки по кредитам свыше 50 млрд рублей компаниям с высокой долговой нагрузкой. Это также будет замедлять темпы кредитования крупных заемщиков.
Понятно, что ни одна даже крупная компания какие-то большие инвестиционные проекты, которые измеряются десятками миллиардов рублей, без привлечения средств просто не потянет. Одно дело — это кредиты на пополнение оборотки, а другое дело — это инвестпроекты, как правило, долгие, сложные, дорогие. Поэтому вопрос: какова сейчас ситуация именно с длинными деньгами для бизнеса?
Александр Аксаков: Тут действительно ситуация посложнее, потому что компаниям сейчас приходится очень грамотно приоритизировать проекты, в которые они будут инвестировать. Доступность финансирования и акционерных средств снижается. При анализе проектов банки вынуждены смотреть проекты глубже — насколько этот проект устойчивый, за счет чего будет обеспечиваться возвратность. Несмотря на это, спрос на инвестиционные кредиты все же есть, хотя и не такой большой, как был ранее.
Сейчас в основном будут поддерживаться проекты, которые соответствуют стратегии на импортозамещение, на повышение технологического суверенитета нашей страны. Для таких проектов ЦБ, наоборот, смягчает требования к банкам с точки зрения потребления капитала. Это позволяет банкам аллоцировать меньше капитала на кредитование таких проектов, за счет чего они могут давать заемщикам более привлекательные условия. В этом мы видим потенциал для нашего участия как кредитора. У нас сейчас уже около 100 млрд рублей аллоцировано в портфель финансирования проектов такого типа. В следующем году ожидаем продолжение этого тренда.
Для банков, которые оценивают возможности выдачи кредита, важна сейчас больше экономика самих проектов или важно то, что эти проекты вписываются в общую стратегию развития?
Александр Аксаков: Сейчас банк будет в первую очередь смотреть, достаточно ли денежных потоков от текущего бизнеса этой компании. У клиентов должны быть источники на обслуживание кредита, чтобы он оставался возвратным, даже если проект будет реализован не так хорошо, как изначально было заложено в финмодель. Это значит, что больше шансов на финансирование будут иметь заемщики с действующим бизнесом, а не гринфилд-проекты, когда в чистом поле строится новый завод, который потом будет что-то производить. Естественно, банк стресс-тестирует все предпосылки, проверяет устойчивость финмодели и уже потом принимает решение о кредитовании либо об отказе в финансировании такого проекта.
Давайте как раз поговорим о государственной поддержке приоритетных отраслей. Например, компания реализует проекты, связанные с разработкой программного обеспечения, особенно импортозамещающего, развивает искусственный интеллект, создает новые лекарства и так далее. На какую поддержку она может рассчитывать именно в плане кредитования?
Александр Аксаков: Программ поддержки, предполагающих именно субсидирование процентных ставок, сейчас не так много. С другой стороны, есть так называемое стимулирующее регулирование, о котором я уже сказал. За счет снижения риск-веса по таким кредитам банки могут снижать процентную ставку. Также существуют разные инструменты институтов развития. Например, Московский фонд поддержки промышленности частично субсидирует процентную ставку по кредиту. Половину ключевой ставки он может выдать в виде субсидии по кредитам до 5 млрд рублей. Есть программы льготного финансирования инфраструктуры, например инфраструктурные облигации «ДОМ.РФ». В этом случае уже возможно финансирование по ставке даже ниже ключевой.
Такие программы существуют, но объем финансирования по ним намного меньше, чем потребность в этом финансировании, поэтому тоже очень важно приоритизировать проекты. Но если правильно структурировать проект, а наш банк в этом готов помогать, то можно найти комбинацию инструментов государственной поддержки и стимулирующего регулирования.
Что делать бизнесу, который не попадает ни в какие льготные программы? У нас же помимо разработчиков искусственного интеллекта есть просто компании, которые что-то производят, которым тоже требуются деньги на развитие.
Александр Аксаков: Кредитование до сих пор идет достаточно активно. Эти компании могут привлекать денежные средства от банков, но уже на рыночных условиях. С учетом текущей ключевой ставки это получаются достаточно дорогие кредиты. Поэтому важно развивать долгосрочные взаимоотношения с банком — заводить свои обороты, зарплатный проект, проводить внешнеэкономические платежи через банк. Это все позволяет банку видеть клиента целиком, лучше понимать структуру бизнеса и организацию денежных потоков. Клиент становится более прозрачным, уровень риска по такому клиенту для банка снижается, и он может транслировать это в снижение процентной ставки.
Есть же еще рынок корпоративного долга. Если сейчас выбирать между финансированием у банка и финансированием на рынке корпоративного долга, где сейчас лучшие условия, где для компании меньше рисков?
Александр Аксаков: Ни для кого не секрет, что у нас преимущественно банковская экономика. Рынок публичных долговых инструментов у нас развивается, становится более популярным, при этом имеет ряд особенностей. Так как это публичный инструмент, то он подвержен колебаниям цены, которые не всегда связаны с фундаментальными предпосылками. Это может быть просто рыночный сентимент. Например, вышли какие-нибудь новости о переговорах или их отсутствии, и это все может очень сильно повлиять на котировки облигаций, что в свою очередь также насторожит банки, которые кредитуют этих клиентов.
Публичный статус несет в себе дополнительные обязательства по раскрытию информации, по получению независимых кредитных рейтингов, и это хорошо для рынка. При этом нужно находить баланс между публичным долгом и долгом от банков. Наверное, все-таки публичный долг в первую очередь сейчас доступен крупнейшим корпорациям. Остальные компании, как правило, предпочтут банковское финансирование. Хотя в долгосрочном периоде это правильный тренд на развитие публичных рынков, тем более есть и поручение президента по развитию рынка акционерного капитала — они будут развиваться совместно. Это большой тренд, который будет увеличивать доступность капитала для наших компаний.
Каков ваш прогноз по корпоративному кредитованию на ближайшие месяцы, может быть, на следующий год, вы сейчас наблюдаете какие-то ярко выраженные тренды? Что вообще будет определять погоду на этом рынке?
Александр Аксаков: Безусловно, тренд по ключевой ставке будет играть большую роль, так как многие компании сейчас находятся в ситуации высокого уровня долга. Мне кажется, что будет развиваться синдицированное кредитование, когда несколько банков объединяются и на равных условиях финансируют крупный проект.
Портфель ДОМ.РФ Банка сформирован в основном кредитами крупнейшему бизнесу — это так называемые голубые фишки. Большинство из них чувствуют себя достаточно уверенно. Сейчас их финансовые дирекции стараются по крайней мере не наращивать уровень долга, а некоторые даже снижают долговую нагрузку, ожидая, что тренд на снижение ключевой ставки может оказаться не таким стремительным, как многие рассчитывали. Все ждут улучшений, но, чтобы не оказаться в затруднительной ситуации, исходят из более аккуратных предпосылок.
В следующем году новый импульс для развития получат некредитные продукты. Это расчетные сервисы, зарплатные проекты, внешнеэкономическая деятельность, где мы также представлены и улучшаем качество сервиса, чтобы клиент мог бесшовно проводить платежи куда угодно, реестрово, массово. Для нас это основная стратегия на следующий год. И, конечно же, мы продолжим поддерживать наших ключевых клиентов с точки зрения кредитования.