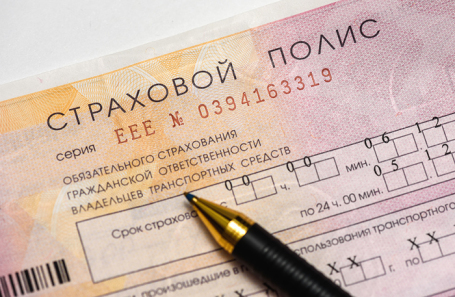
ЦБ предложил снизить нижнюю границу стоимости ОСАГО до одного рубля
Лента новостей
По оценке ЦБ, такая мера позволит удешевить страховые полисы для аккуратных водителей, а вот верхняя граница будет повышена на 20% для обычных автовладельцев, на 35% — для легковых автомобилей юрлиц, такси, грузовиков и автобусов и на 6,6% — для общественного транспорта. По мнению автоэкспертов, такая мера назрела давно
Обновлено в 15:00
Центробанк предложил снизить нижнюю границу тарифа ОСАГО до одного рубля, причем для всех категорий транспорта и водителей, сообщила пресс-служба регулятора.
По оценке ЦБ, такая мера позволит удешевить страховые полисы для аккуратных водителей, которые десятилетиями не попадают в ДТП. На них приходится до 80% продаж годовых страховок. Правда, верхнюю планку тарифа ОСАГО ЦБ, напротив, предлагает резко повысить: граница будет повышена на 20% для обычных автовладельцев, на 35% — для легковых автомобилей юрлиц, такси, грузовиков и автобусов, не занятых на регулярных перевозках, и на 6,6% — для общественного транспорта.
На практике это, скорее всего, будет означать, что стоимость полиса ОСАГО вырастет для всех, говорит член совета директоров группы содействия «Дельта» Глеб Виленский:
Глеб Виленский член совета директоров группы содействия «Дельта» «Рынок ОСАГО ушел в минус, выплаты значительно превышают сборы. Это уже стало проблемой, которую нельзя дальше откладывать. Это связано в основном с подорожанием запасных частей. Ну и отчасти с тем, что суды за последнее время несколько разбалансировали ситуацию и присуждали автоюристам очень большие выплаты штрафов и пени, которые ударили тоже по карману страховых компаний и в результате по карману всех водителей. Поэтому сейчас без пересмотра тарифов, по всей видимости, дело не обойдется. Я думаю, что для большинства водителей тариф повысится, особенно для тех категорий, которые приносят самый большой убыток. В качестве примера приведу своих любимых таксистов. Это у нас какая-то привилегированная категория, которая платит за страховку гораздо меньше, чем реально получает страховых возмещений, хотя это бизнес, это не социально защищенная категория населения, не пенсионеры, не инвалиды, но тем не менее для них делаются по закону ограничения, которые таких клиентов делают очень невыгодными для страховых компаний. Для таких категорий точно совершенно страховка должна вырасти, и существенным образом. С другой стороны, есть водители, например я, кто годами, а то и десятилетиями не попадает в ДТП и уже много лет платит страховку по нижней границе того, что предусмотрено законом, и все равно получается много. То есть здесь тоже не совсем справедливая картина. Я так понимаю, что Центральный банк пытается уравновесить меры повышения тарифов одновременно возможностью дать более низкий тариф для тех водителей, которые реально не попадают в аварии. Насколько повысится полис, сейчас трудно сказать, пока не опубликовано постановление, к сожалению. ОСАГО рассматривается как социальный вид страхования, в котором очень много, знаете, того, что называется издержками и противовесами. Поэтому, какое решение в итоге будет принято, я не обладаю ни полномочиями, ни инсайдом для того, чтобы это сказать. Но я думаю, что не меньше чем на 20% должны тарифы вырасти для того, чтобы просто экономику страховых компаний сбалансировать. В противном случае — мы уже это видим, — если этого не сделать, то страховщики начнут убегать из плохих регионов, как сейчас уже отчасти происходит, например, в Архангельской области, еще в нескольких регионах России».
Комментирует начальник управления методологии страхования Российского союза автостраховщиков Андрей Спиров:
Андрей Спировначальник управления методологии страхования Российского союза автостраховщиков«Изменения в указании Банка России о страховых тарифах складываются, наверное, из двух основных составляющих. Первая — это очередное изменение границ тарифных коридоров для всех категорий транспортных средств. Вторая — это изменение территориального коэффициента. Что касается новых верхних и нижних границ, то нижнюю границу Банк России впервые опустил настолько низко, можно сказать, беспрецедентно низко. Это позволит безаварийным, безубыточным клиентам с хорошей страховой историей рассчитывать на продолжение конкуренции за них страховых компаний, а для страховщиков открывает возможности давать пониженный тариф на фоне других категорий клиентов. А вот повышение верхних границ тарифного коридора происходит в тех условиях, когда у нас во многих регионах и убыточность стала очень высокая, и, естественно, большое давление на страховой тариф оказывает ежемесячное повышение среднего размера страховой выплаты. Мы каждый раз видим по статистике, что она все время растет и растет много периодов подряд. И все, конечно, это приводит к тому, что тарифа зачастую бывает недостаточно. В первую очередь для тех клиентов, которые ездят неаккуратно, часто попадают в ДТП и становятся их виновниками, из-за которых страховщики вынуждены платить страховое возмещение. Таких клиентов подавляющее меньшинство, тем не менее можно прогнозировать, что для них страховая премия может подрасти в связи с последними изменениями. Изменения по территориальным коэффициентам: в каких-то регионах территориальный коэффициент понизился, в каких-то повысился. Это тоже позволит более точно, более индивидуально рассчитывать страховую премию в зависимости от всех характеристик водителя, в том числе учитывать территориальный коэффициент и другие».
Центробанк хочет также пересмотреть территориальные коэффициенты ОСАГО. Для физлиц их предлагается снизить в 32 городах и повысить на 39 территориях. Для автотранспорта юрлиц планируется установить отдельные коэффициенты.
ЦБ объясняет необходимость повышения расценок удорожанием запчастей и увеличением страховых выплат. За девять месяцев этого года средняя выплата по ОСАГО увеличилась почти на 11%, до 128 тысяч рублей.
Рекомендуем:
Рекомендуем: