Агропромышленники жалуются на доначисление налогов за работу с иностранными перевозчиками
Лента новостей
Свои опасения они изложили в письме «Опоры России» генпрокурору. По мнению бизнеса, доначисления налога неправомерны и возникли из-за двух противоречащих друг другу норм Налогового кодекса
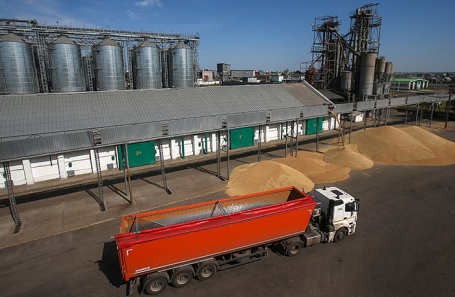
Агропромышленники жалуются на доначисление налогов за работу с иностранными контрагентами — перевозчиками. Они написали об этом в письме «Опоры России» генпрокурору Александру Гуцану, пишет газета «Ведомости». Налог выплачивается с каждой отдельной операции и составляет 10%. За год может набежать несколько десятков миллионов рублей.
По мнению бизнеса, доначисления налога неправомерны и возникли из-за двух противоречащих друг другу норм Налогового кодекса. Одна норма говорила о том, что бизнес обязан платить налог за зарубежных контрагентов, вторая — что не обязан, если иностранный бизнес, оказывающий услуги в России, не имеет здесь постоянного представительства. Потом противоречие постарались разрешить — было сказано, что вторая норма не распространяется на случаи, обозначенные в первой норме.
Это исключение появилось только в 2025 году и не относилось к международным перевозкам более ранних периодов. А начислять налоги начали за прошлые годы, говорит налоговый юрист, партнер компании Taxadvisor Антон Никифоров:
— Согласно пункту 1 статьи 309 Налогового кодекса, доходы иностранных перевозчиков подлежат обложению налогом, удерживаемым у источника выплат, а пункт 2 освобождает удержание дохода от услуг в Российской Федерации не создающих постоянное представительство зарубежных организаций. Как раз федеральным законом 425 уже внесены изменения, и они вступили в силу в день опубликования. А сутью поправки по описанию в апелляционном постановлении по нашему делу стало распространение исключения на весь пункт 1 вместо подпункта 9.4, то есть доначисления действительно касаются периодов до 2025 года. Апелляция отказалась применять поправку к этим периодам, указав, что правила о ее распространении на прошлые отношения не установлены. Две оговорки, то есть налог по существу платит иностранный перевозчик, а российская компания отвечает как налоговый агент, и спор не сводится к коллизии норм, потому что позиция строится и на соглашении об избежании двойного налогообложения с Турцией.
— Можно ли сказать, что судебная практика неоднородна и каждый суд принимает решение из своего видения?
— Арбитражные суды Западно-Сибирского округа в 2024 году, а Верховный суд в 2025 году подтвердили позицию налогоплательщика. В прошлом году те же самые суды Западно-Сибирского округа вынесли противоположное решение, причем в первых решениях, где в пользу налогоплательщика, суды в трех инстанциях очень подробно расписали позицию, почему не нужно было удерживать и нельзя было удерживать этот налог, но при этом в следующих судебных решениях отзеркалили в обратную сторону. Сегодня проходит около 14 процессов в судебной системе по данному виду спора. Значит, суды, понятно, смотрят на предыдущие решения.
В письме «Опоры России» говорится, что суды занимают противоположные позиции. Приводится пример транспортной компании, которая перевозила зерно для ООО «Агро-Логистика». Сейчас «Агро-Логистика» оспаривает в суде доначисление налога на 18 млн рублей за 2023 год и первый квартал 2024 года в размере 2,5 млн рублей. Три суда встали на сторону налоговой, Верховный суд отказал в передаче дела в коллегию по экономическим спорам, однако компания оспаривает это решение. Продолжает вице-президент «Опоры России», гендиректор компании «Новосибирскхлебопродукт» Сергей Соколов. Его компания работала с «Агро-Логистикой»:
— Впоследствии эти споры получили еще и второе дыхание. Первая категория, когда компания, которая приобретает услуги международного перевозчика, как правило, через экспедитора, работает с перевозчиком-экспедитором, который находится на территории государства, с которым подписано международное соглашение об избежании двойного налогообложения, например, как Турция. Есть вторая категория споров, когда этот международный перевозчик или чаще всего экспедитор находится на территории государства, с которым сейчас такое соглашение не действует, приостановлено или его не было вовсе. Налоговый орган говорит — хорошо. Там, где действует международное соглашение, общим правилом является налогообложение таких доходов от международной перевозки на территории иностранного государства, но поскольку заказчик этих международных перевозочных услуг действует в качестве контрагента с экспедитором, тогда сам заказчик должен представить разделение стоимости услуг на экспедиторскую часть и на часть услуг, относящихся к международной перевозке. И пока это заказчик сделать не может, а это возможно только лишь при участии другого иностранного контрагента, до этого момента нужно удерживать со всей стоимости услуг сумму налога от источника, полученного в Российской Федерации.
— Какая сейчас практика у судов, как они разрешают подобные ситуации?
— Практика, я бы сказал, в основном отрицательная для налогоплательщиков. Почему налогоплательщик решил прибегнуть к помощи генерального прокурора? Я полагаю, это одна из возможностей для того, чтобы не заканчивать этот спор. Единообразие правоприменения — это очень важная норма. И важно все-таки определить законность происходящего.
Как отмечают в «Опоре России», экспортеры продукции агропромышленного комплекса столкнулись с ростом фискальной нагрузки, несмотря на то, что уже работают в условиях санкций и ограниченной логистики. Компаниям зачастую приходится использовать «морских агентов», чтобы обезопасить цепочки поставок и избежать рисков вторичных санкций.
Рекомендуем:
Рекомендуем: